
贵州发布首批文旅行业五个税务合规典型案例
打造文旅企业合规经营新“风景”
“十五五”规划纲要明确提出“推进文旅深度融合”“大力发展文化旅游业”,并将“加强文旅项目建设规范管理”“加强旅游市场综合监管”作为行业高质量发展的重要抓手。近日,国家税务总局贵州省税务局、贵州省文化和旅游厅联合发布全省首批文旅行业税务合规典型案例,为广大文旅经营主体提供可参考的税务合规示范标杆。
搭建用工涉税全流程闭环管理体系
梵净山文旅集团是世界自然遗产地梵净山的运营主体,受文旅行业淡旺季分明特性影响,企业存在季节性用工波动大、外聘专家合作多等特点,曾面临用工类型划分模糊、个税代扣不准确、临时用工监管缺失等涉税风险。针对上述痛点,企业从计税口径统一与用工台账管理两个基础环节入手,建立用工涉税全流程规范管理体系。
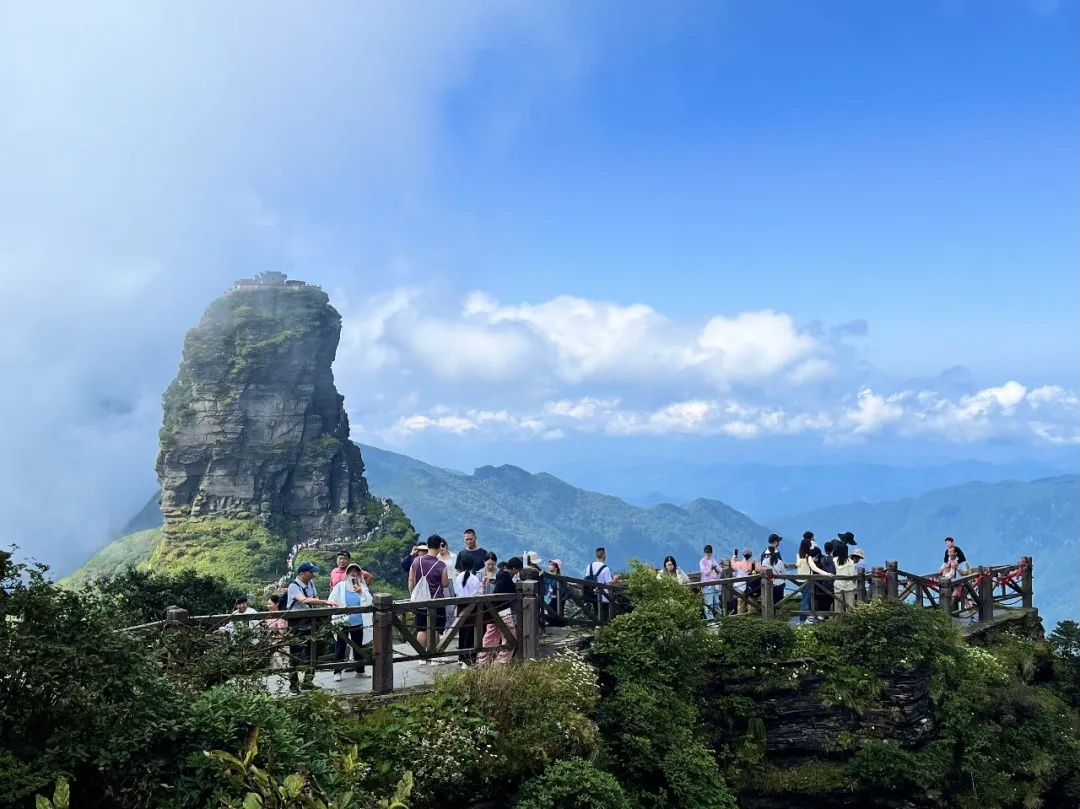
世界自然遗产地梵净山景区内,往来游客络绎不绝。刘小茜/摄
在计税口径端,企业建立“从属关系判定—分类计税核算—统一代扣代缴”流程。以用工从属关系为判定依据,将用工划分为三类并明确对应计税方式:正式员工签订劳动合同并缴纳社保,按工资薪金累计预扣法规范代扣个税;旺季临时票务、安保、保洁人员签订短期用工协议,纳入统一考勤体系,按月核算劳务薪资据实扣缴;外聘专家、技术顾问签订专项劳务协议,以项目验收成果为结算依据,按劳务报酬所得标准代扣代缴,从制度层面统一计税口径,化解错扣漏缴风险。
在用工台账管理端,企业推行“一人一档—双重备份—全程追溯”管理模式。为每名临时务工人员、外聘专家单独建立专项档案,完整收录其身份信息、用工合同、考勤记录、报酬结算及个税扣缴明细,实行纸质与电子档案双重备份,实现用工信息全程可查、涉税数据全程可溯。企业连续4年获评纳税缴费信用A级,2025年累计申报缴纳税费849万元。
破解文旅多业态涉税管理难题
织金洞旅游开发有限责任公司是国家5A级旅游景区“天下第一洞”织金洞的运营主体,门票、餐饮、住宿、停车等收入交织,企业存在收入易混同、发票开具不规范、申报数据易出错等涉税风险。企业依托乐企平台,将业务系统与税务系统深度打通,实现“一码一业态、票从业务生”。
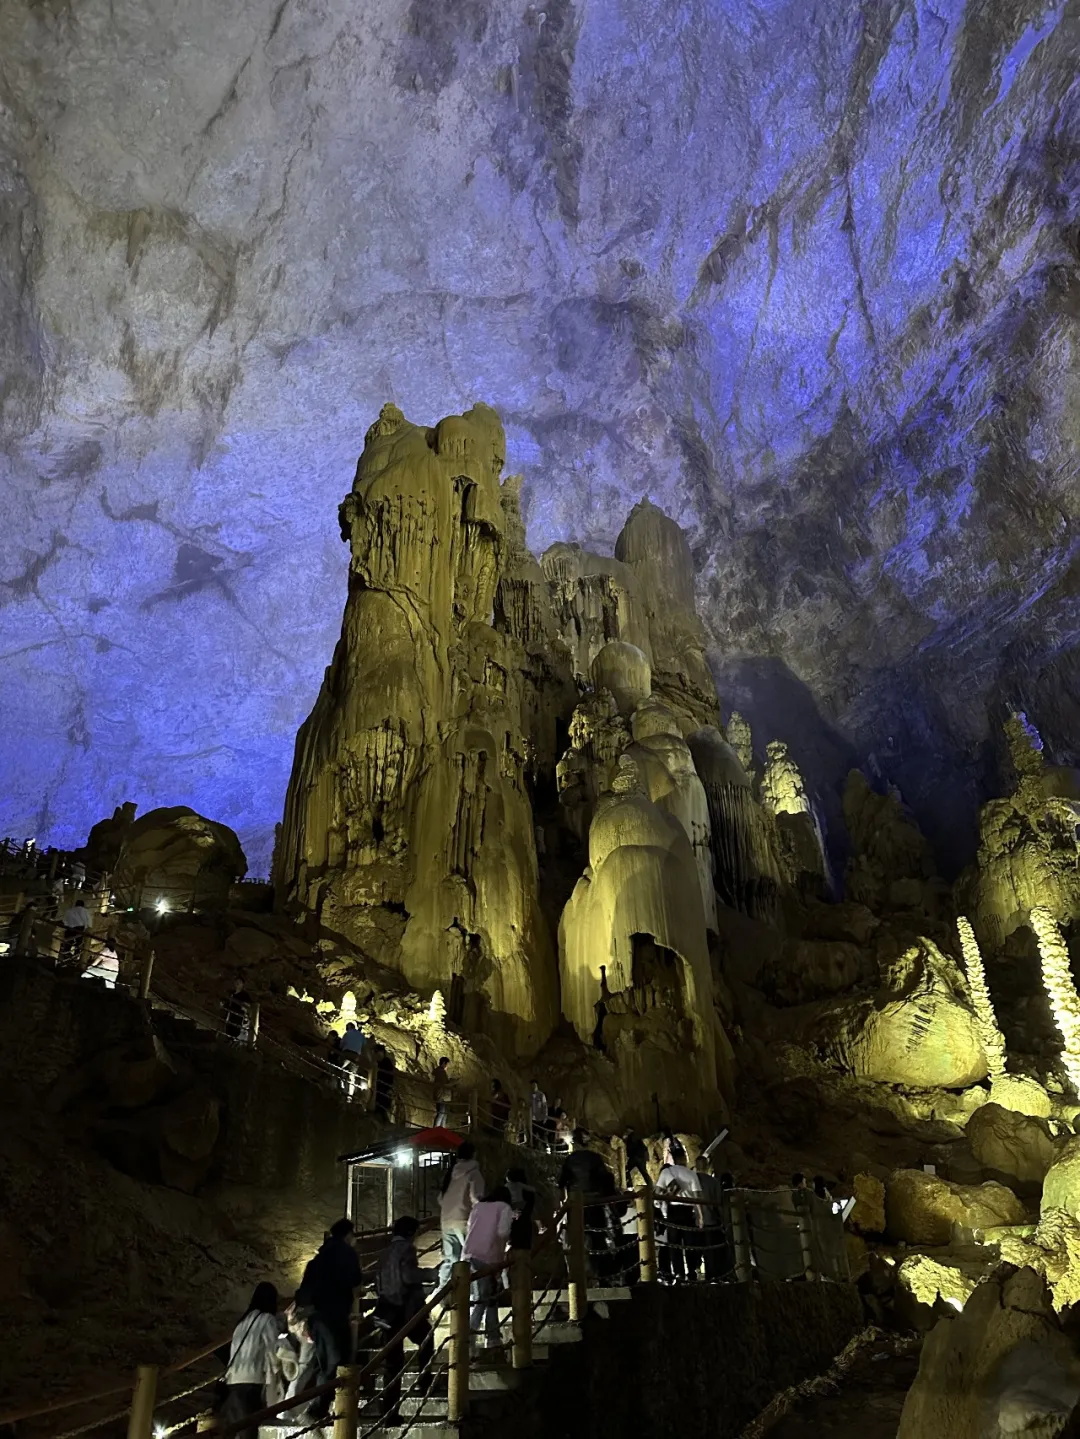
今年暑期,国家5A级旅游景区织金洞累计接待游客约120万人次,同比增长16.18%。陈翎/摄
在收入归集端,企业打通乐企平台与企业票务、餐饮、住宿等自有业务系统,实现数据实时互通。系统根据消费场景自动区分不同收入科目,匹配对应税目税率,从源头杜绝收入混同、税目适用错误。
在发票开具与申报端,企业做到全程留痕。每个消费场景设置专属开票二维码,游客扫码即可自动获取对应品目的增值税发票,实现发票即时开具,有效避免混开、漏开风险。系统自动归集全量发票与业务数据,关联生成标准化财务凭证,一键生成税费申报信息,经内部合规复核后完成申报。企业连续2年获评纳税缴费信用A级,2025年累计缴纳税费604万元。
镇远县舞阳文化产业发展有限责任公司业务涵盖古城水上游、实景演艺、非遗文创开发与销售、景区配套服务等多元业态。不同业态税率差异大,且经常出现服务与货物混同销售的情况,涉税管理较为复杂,企业建立了“日常监管+季度分析+专项核查”三维风险防控体系。
企业通过引入数字化收银系统实时统计经营收入、动态追踪资金流向,交易发生时自动标记业务类型,分类归集服务、货物等不同应税收入,同步建立“一业态一台账”,避免混同核算风险。企业组建由财务核算、税务管理、业务经办骨干组成的分析小组,按季度对应税收入开展系统梳理、交叉比对,排查申报异常点,提升纳税申报准确率。专项核查全流程闭环管控风险,事前由财务负责人结合收银系统数据开展合规性研判,事中严格执行分级分类审批和交叉校验制度,事后引入第三方会计审计机构开展全面合规检查与风险评估,确保收入核算准确、票证合规。
强化原料端与零售端全链合规管理
贵州好一多乳业公司主营乳制品研发、生产与销售,是国家级农业产业化重点龙头企业。针对乳制品行业上游农产品收购难监管、下游分销渠道分散的涉税风险,企业从原料端和销售端分别入手,建立闭环管控机制。
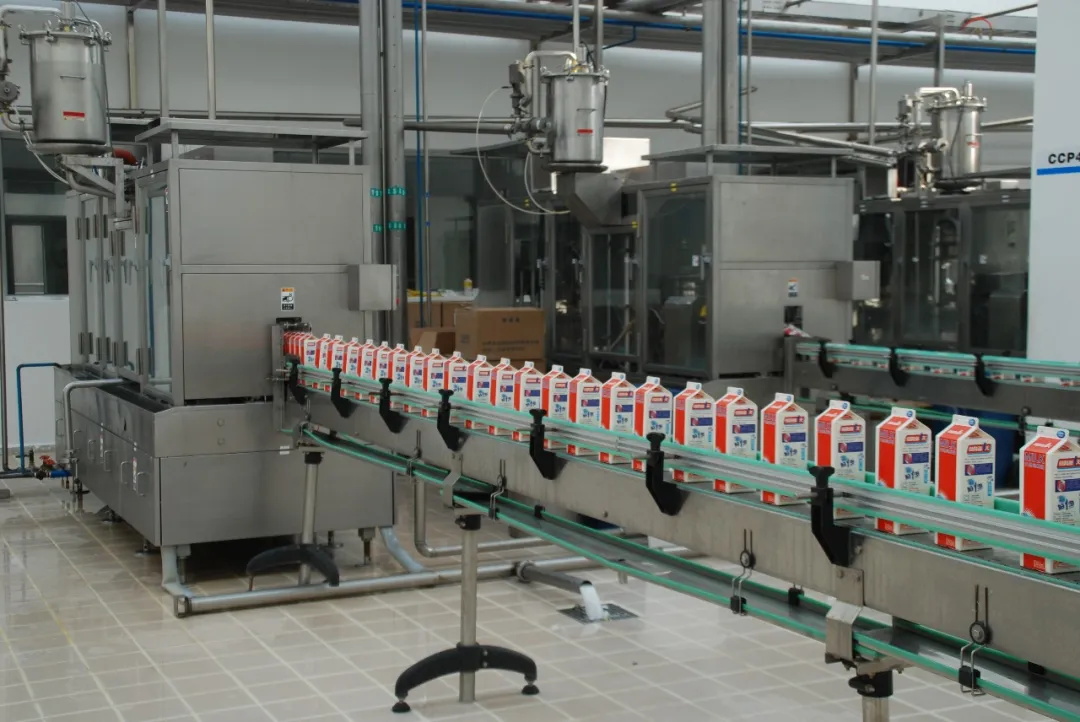
贵州好一多乳业股份有限公司生产车间内,自动化包装设备正高速运转。张羽/摄
原料端做实农产品进项税额核算。企业自建标准化牧场,实现奶源自产自供,依托产业一体化大数据管理系统,实时采集养殖、加工、生产全链条数据,通过挤奶量、投料量、产出量三方数据交叉比对,保障核定扣除计税依据真实完整。对外购玉米、折耳根等特色原辅材料,严格执行“实地过磅、开具电子磅单、对公转账直达农户”的交易模式,做到磅单、发票、银行流水逐笔匹配,确保每一笔收购业务可查、可溯、可核。
销售端管住多渠道销售收入。企业自建“新鲜订”交易平台,将线上直销和两千余家经销商批发业务全部纳入统一数字化管控,经销商严格执行“先付款、后发货”制度,全部货款归集至企业对公账户。同时建立日清日核工作机制,每日对平台销售数据、开票明细、纳税申报数据开展三方比对,确保全渠道销售收入全额规范入账。
成有王记公司主营冰杨梅饮品。为准确计算当期可抵扣进项税额,企业引入5G全场景智慧工厂,从采购到申报实现全流程数字化。在采集端,企业建立“原料进场—生产流转—财务归集”数字化流程。原料进场通过5G地磅和传感器自动采集数量、单价,同步到财务系统;生产环节扫码实时获取领料、入库数据,自动计算农产品耗用成本,消除人工录入错漏和估算偏差。在申报端,企业构建“自动比对—异常预警—辅助申报”智能化体系。系统根据政策执行口径,自动交叉比对业务、财务、税务三方数据,数据异常即时预警,财务人员根据比对结果即可完成申报。企业连续4年获评纳税缴费信用A级,2025年企业缴纳税费318万元,凭借良好信用通过“银税互动”获贷1200余万元。
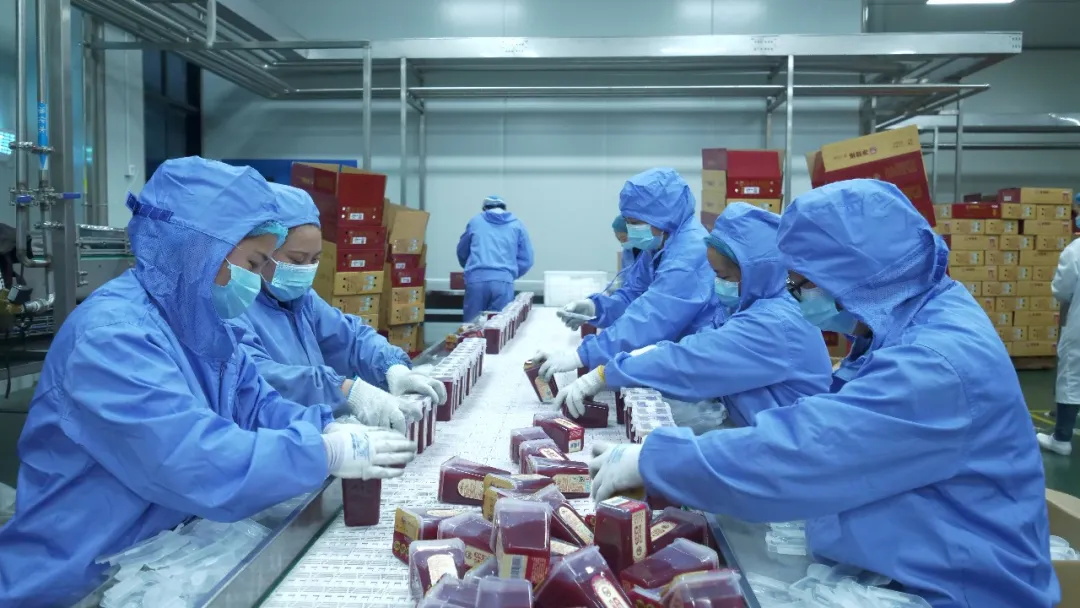
贵州惠水县成有王记善沅食品有限公司生产车间内,工人正在抓紧包装杨梅汁。范韬鲜/摄
贵州大学法学院副教授曲君宇表示,文旅企业普遍面临业态多元、用工灵活、收入分散等客观特征,这恰恰要求企业必须在个人所得税全员全额申报、季节性劳务报酬准确区分、多业态收入归集合规核算等环节建立制度化、标准化的操作规范。
曲君宇认为,当前贵州文旅行业正处于从资源依赖型向管理驱动型转变的关键时期,税务合规不仅是防范涉税风险的底线要求,更是企业获取信用贷款、拓展市场空间、提升品牌价值的核心竞争力。广大文旅企业应借鉴合规做法,根据自身规模、业态特点和信息化基础,选择适合自己的合规路径,将合规经营理念贯穿于投资决策、日常运营、业态创新等各个环节,共同推动文旅产业在法治化、规范化轨道上实现更高质量的发展。
 新公网安备:65010202000362号

