
近期,国家税务总局和田地区税务局稽查局依托税收大数据分析,依法查处了新疆中景艺源建材有限公司偷税案件。经查,2022年1月至2025年11月期间,该公司通过账外经营隐匿销售收入,虚报生产经营用房原值,虚减资产总额违规享受小型微利企业税费优惠等方式进行虚假纳税申报,造成少缴增值税、企业所得税等税费137.4万元。2025年12月,国家税务总局和田地区税务局稽查局依据《中华人民共和国税收征收管理法》等相关法律法规规定,对该公司作出追缴税费款、加收滞纳金并处罚款共计236.23万元的处理处罚决定。目前,涉案税费款、滞纳金及罚款均已追缴入库。
产销背离暗藏涉税风险
前期,国家税务总局和田地区税务局稽查局通过税收大数据分析发现,新疆中景艺源建材有限公司2024年矿产开采量较2023年增长38.75%,生产规模呈扩张态势,但申报销售收入却同比下降59.75%。企业产能同比增长与申报销售收入同比下降趋势明显背离企业产销常规,存在隐匿收入的风险。
针对以上疑点,税务部门依法对该公司立案检查。
资金明细牵出多重违法
立案后,检查人员实地走访企业,依法核查企业会计账簿、在册销售台账等资料,结合申报数据进行比对,发现该公司账面记账数据与纳税申报数据完全匹配,但事实果真如此吗?
案件突破来自检查人员在企业电脑上发现的《砂场资金明细表》。该明细表清晰记录了该公司数年来客户名称、交易时间、供货数量、成交金额、结算车次、付款方式等砂石销售详细信息。该公司法定代表人张政安承认该明细表为砂场日常实际经营“流水账”。通过比对《砂场资金明细表》与纳税申报数据,真相终于浮出水面。原来,该公司仅对开票收入申报纳税,没有对现金收款、抵账销售等未开具发票的业务进行申报纳税,以账外经营方式隐匿销售收入480.35万元。
此外,该公司申报有部分生产经营用房“未竣工验收”。检查人员通过现场核查、查阅生产排班表、比对设备投用记录,证实该公司有9栋厂房及办公楼实际已投入使用,但在账务处理时仍然列为“在建工程”,长期不结转固定资产,从而瞒报部分生产经营用房原值,造成少缴税款23.25万元。
检查人员在深入核查账目过程中,还发现该公司账面反映的资产总额2022年、2023年分别为2653.07万元、4173.57万元,并以此享受小型微利企业税费优惠。经细致核查确认,企业通过违规调整会计科目,刻意将本应计入资产的往来债权在负债科目核算,人为压低报表资产总额,使账面资产总额控制在5000万元以下。检查人员要求企业更正申报数据、规范账务调整,把往来款项负数余额对应的债权调整确认为相应资产。账务调整完成后,企业资产总额远超5000万元,不再符合小型微利企业税费优惠政策适用标准。
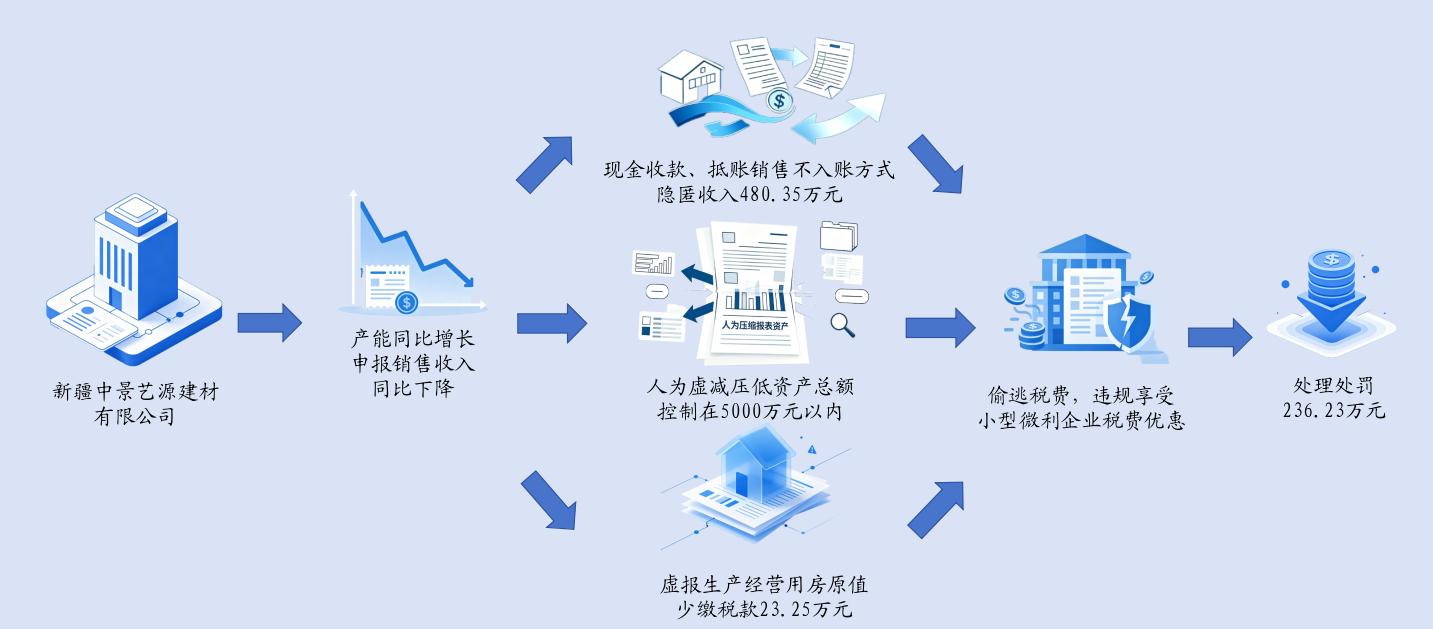
至此,该公司隐匿销售收入、虚报生产经营用房原值、违规享受小型微利企业税费优惠等涉税问题终于真相大白。
偷逃税款终受法律严惩
检查人员依法向张政安出示证据并讲清法律依据,在铁证面前,张政安最终承认通过多重手段偷税的违法事实,并表示愿意接受处理处罚。经查,新疆中景艺源建材有限公司通过隐匿销售收入、虚报生产经营用房原值、违规享受小型微利企业税费优惠政策等手段,造成少缴各类税费137.4万元。
《中华人民共和国税收征收管理法》第六十三条第一款规定:纳税人伪造、变造、隐匿、擅自销毁账簿、记账凭证,或者在账簿上多列支出或者不列、少列收入,或者经税务机关通知申报而拒不申报或者进行虚假的纳税申报,不缴或者少缴应纳税款的,是偷税。对纳税人偷税的,由税务机关追缴其不缴或者少缴的税款、滞纳金,并处不缴或者少缴的税款百分之五十以上五倍以下的罚款;构成犯罪的,依法追究刑事责任。
依据上述法律法规规定,国家税务总局和田地区税务局稽查局依法对其作出追缴税费款、加收滞纳金并处罚款共计236.23万元的处理处罚决定。目前,涉案税费款、滞纳金及罚款均已追缴入库。

 新公网安备:65010202000362号

